胡塞袭击加剧能源供应担忧,黄金回落至4019美元附近
一、黄金报4019.09美元,1小时均线压在上方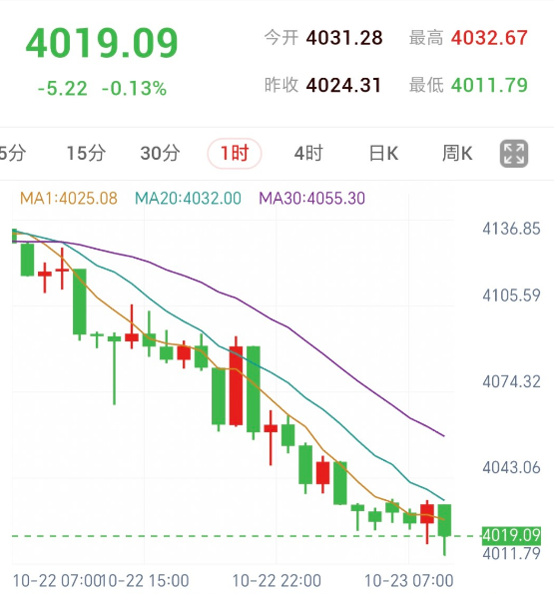
10月23日,伦敦金报4019.09美元/盎司,较昨收下跌5.22美元,跌幅0.13%。
当日开盘报4031.28美元,最高触及4032.67美元,最低下探至4011.79美元,昨收4024.31美元。
隔夜大宗能源价格大涨、美国科技股显著下挫,黄金延续弱势整理格局,市场目光转向下周美联储议息会议与最新通胀数据。
在1小时周期内,MA1为4025.08美元,MA20为4032.00美元,MA30为4055.30美元,现价持续运行于这3条均线下方。
RSI(14)录得30.82,已逼近30的超卖分界线,短线走势整体偏弱。
盘面首先关注4011.79美元附近的日内低点表现;若价格企稳回升,4025.08美元至4032.00美元的均线密集区域将成为观察反弹力度的首要位置,日内高点4032.67美元亦位于该区间边缘。
黄金能否有效收复这片均线阻力区,是接下来短线盘面能否企稳修复的核心看点。
二、胡塞袭击沙特,基准能源合约大涨4.0%
据Reuters 10月22日报道,胡塞武装袭击沙特阿拉伯后,市场对中东能源供应进一步受扰的担忧急剧升温。
欧洲基准能源合约上涨4.0%,收于每桶113.17美元,触及约5个月高位;美国基准能源合约上涨2.4%,收于每桶99.47美元。
能源价格再度走高,二次通胀压力重新成为黄金市场定价的重要议题。
High Ridge Futures贵金属交易总监David Meger向Reuters表示,隔夜能源价格上涨,导致市场对通胀黏性以及美联储继续加息的担忧正在升温。
上周公布的美国消费者物价指数(CPI)和生产者物价指数(PPI)均高于预期,进一步强化了市场对紧缩政策延续的讨论。
能源供应受扰的潜在风险,也给美联储议息会议前的市场交易增添了更多复杂变数。
三、AI支出担忧重燃,纳指创四个月最大跌幅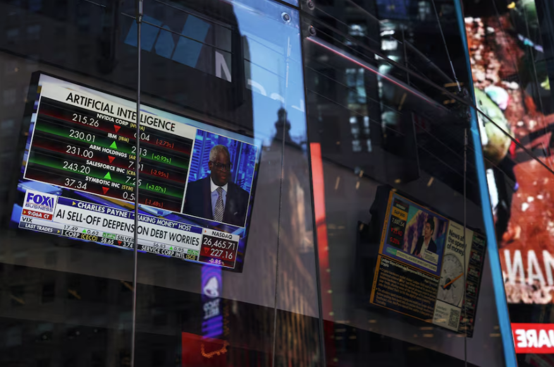
美国科技股隔夜遭遇广泛抛售。
Reuters报道称,Meta最新财报重新引发市场对人工智能庞大资本支出的担忧,公司拟发行无表决权股份的计划受到投资者密切关注,拖累股价大幅下挫。
此外,特斯拉下调资本支出预期后下跌3.1%,费城半导体指数重挫6.7%,科技板块成为本轮风险资产调整的集中重灾区。
纳斯达克综合指数下跌2.60%,创下6月初以来最大单日跌幅,标普500指数同步走低。
投资者开始重新审视AI资本支出的商业变现与回报周期,科技股的剧烈波动与中东局势升级同时共振,促使部分资金流向美国国债寻求避险。
四、美债获避险买盘支持,10年期收益率急降19.3个基点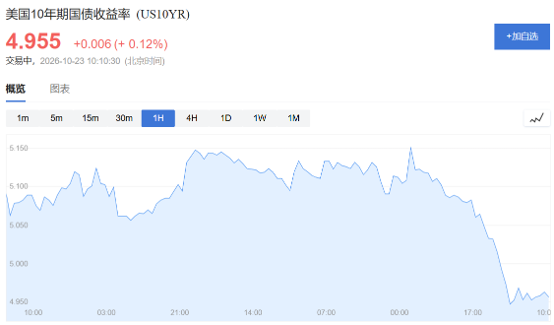
避险资金涌入推高美国国债价格,10年期美债收益率单日大跌19.3个基点至4.953%,创下2023年3月以来的最大单日降幅。
Reuters报道指出,股市抛售显著提升了美国国债的防御性吸引力,科技股与债券市场呈现出明显的资金分化。
然而,黄金当日未能跟随美债收益率回落而走高,反而与收益率同步走低。
能源价格走高引发的紧缩预期、科技股抛售带来的流动性冲击,与国债走强形成了错综复杂的跨资产资金博弈。
当前贵金属市场仍在深度消化通胀回升与长期高利率预期,美债收益率急跌后的后续表现仍需进一步跟踪观察。
五、美联储会议与PCE数据下周接连登场
美联储定于10月27日至28日举行FOMC议息会议。
Reuters报道显示,市场普遍预计本次会议将维持利率在3.75%至4.00%不变;芝商所CME FedWatch工具显示,交易员对12月加息的定价概率仍处于78%的高位。
鉴于近期通胀数据偏高且能源市场大幅波动,政策声明中对通胀黏性的定调与后续加息线索备受瞩目。
随后将于10月29日公布的美国个人消费支出(PCE)物价指数,则是议息会议落地后的关键试金石。
若PCE数据继续偏强,市场对利率长期维持高位的预期将得到巩固;若通胀有所放缓,投资者将重新评估年底进一步加息的必要性。
黄金接下来面临的核心主线,集中于中东能源供应链局势、美联储官方表态及PCE数据,相关进展将继续主导金价的中短期估值体系。
( 编辑整理)
本文內容由網路使用者自發性貢獻,該文觀點僅代表作者本人。本站僅提供資訊儲存空間服務,不擁有所有權,不承擔相關法律責任。如發現本站有涉嫌抄襲侵權/違法違規的內容, 請發送郵件至 1599153920@qq.com 舉報,一經查實,本站將立刻刪除。轉載聯絡作者並註明出處:https://www.clzyy.com/html/3210.html