
2026年9月非农报告
一、非农摘要:就业明显降温,“低招聘、低裁员”格局延续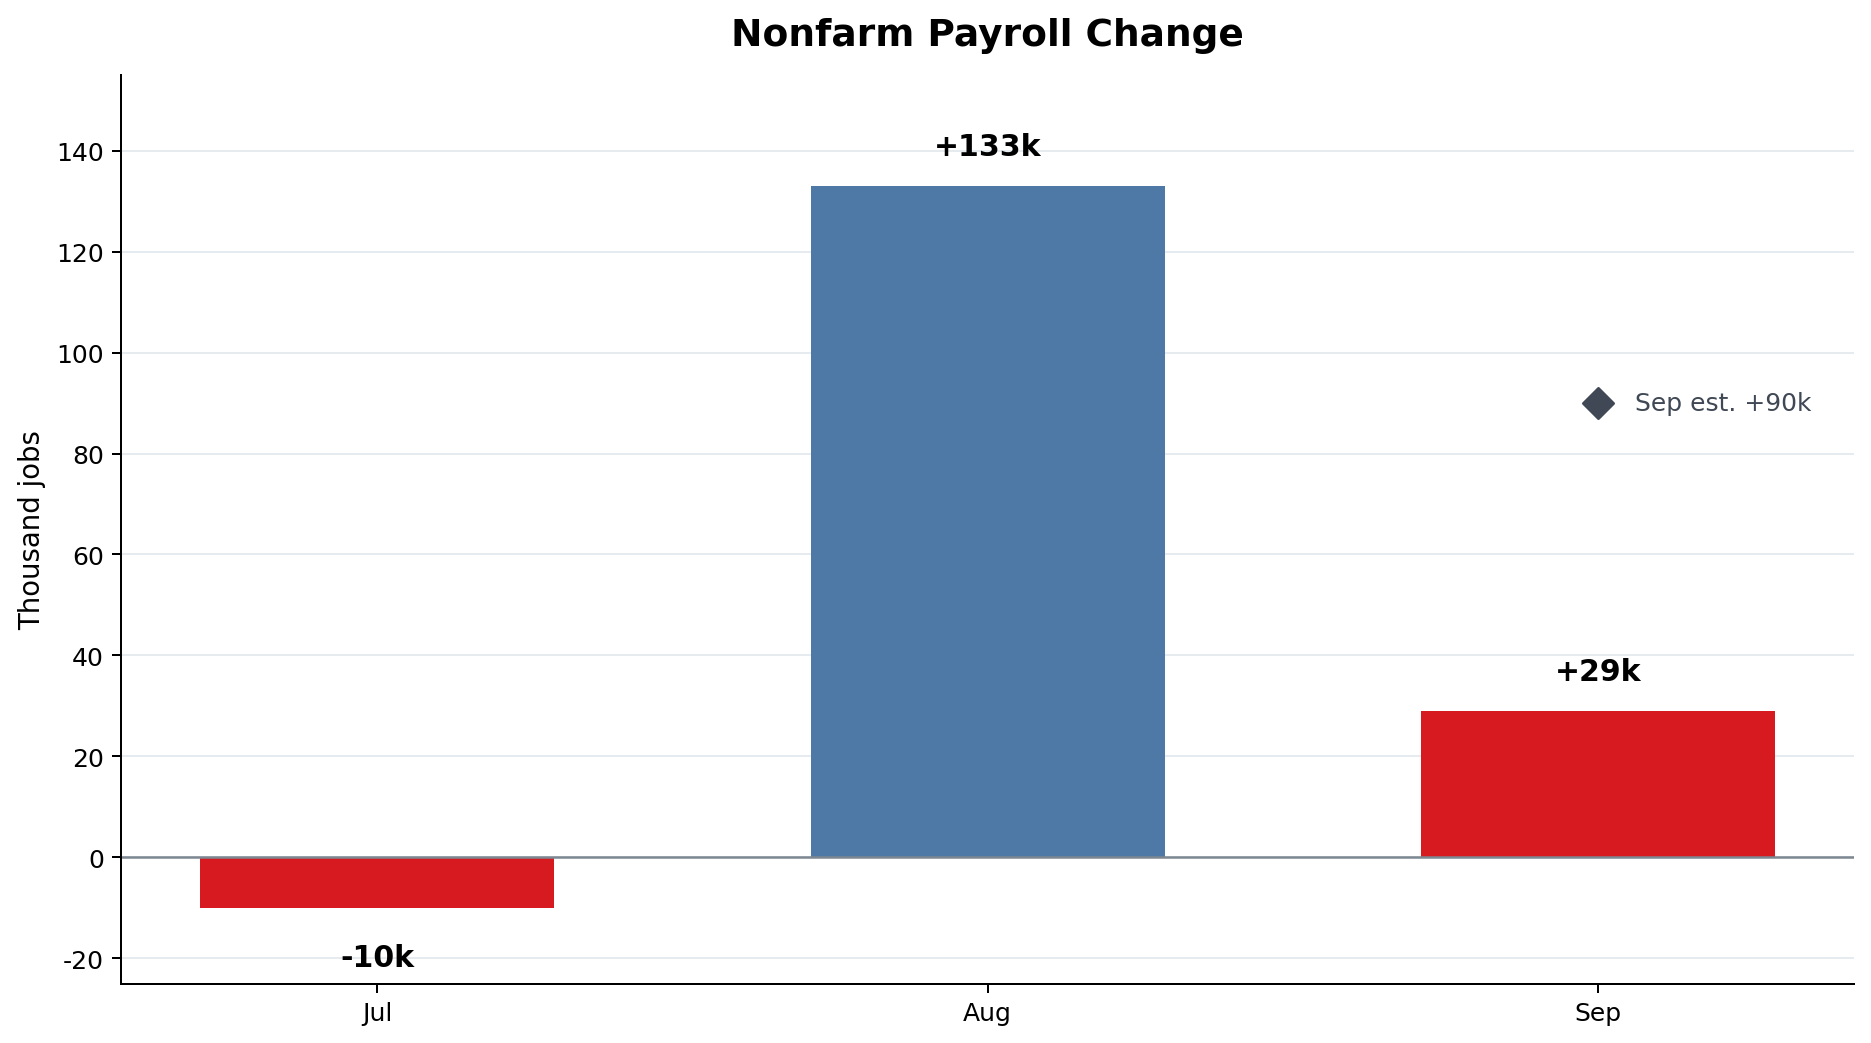
美国劳工统计局10月2日公布的9月就业报告明显弱于预期。非农新增就业仅2.9万人,不到市场预期9万人的三分之一;7月由增加2.1万人修订为减少1万人,8月由增加16.2万人下修至13.3万人,两个月合计下修6万人。经过修订后,7至9月月均新增就业约5.1万人,就业扩张速度明显放缓。
失业率从4.1%升至4.2%,但结构并非单纯恶化。家庭调查显示就业人数增加40.6万人,劳动力人口增加48.5万人,劳动参与率由61.6%升至61.8%。这意味着失业率上升更多来自劳动力重新进入市场,而不是就业人数大幅减少。首次申请失业救济仍处低位,暂未看到广泛裁员,劳动力市场更像重新回到“低招聘、低裁员”的状态。
工资压力进一步缓和。9月私人非农平均时薪环比仅上涨0.1%,同比增速由3.1%降至3.0%;平均每周工时维持34.4小时。工资增速继续放缓,说明劳动力市场未受新的通胀推动。
二、行业结构:医疗继续托底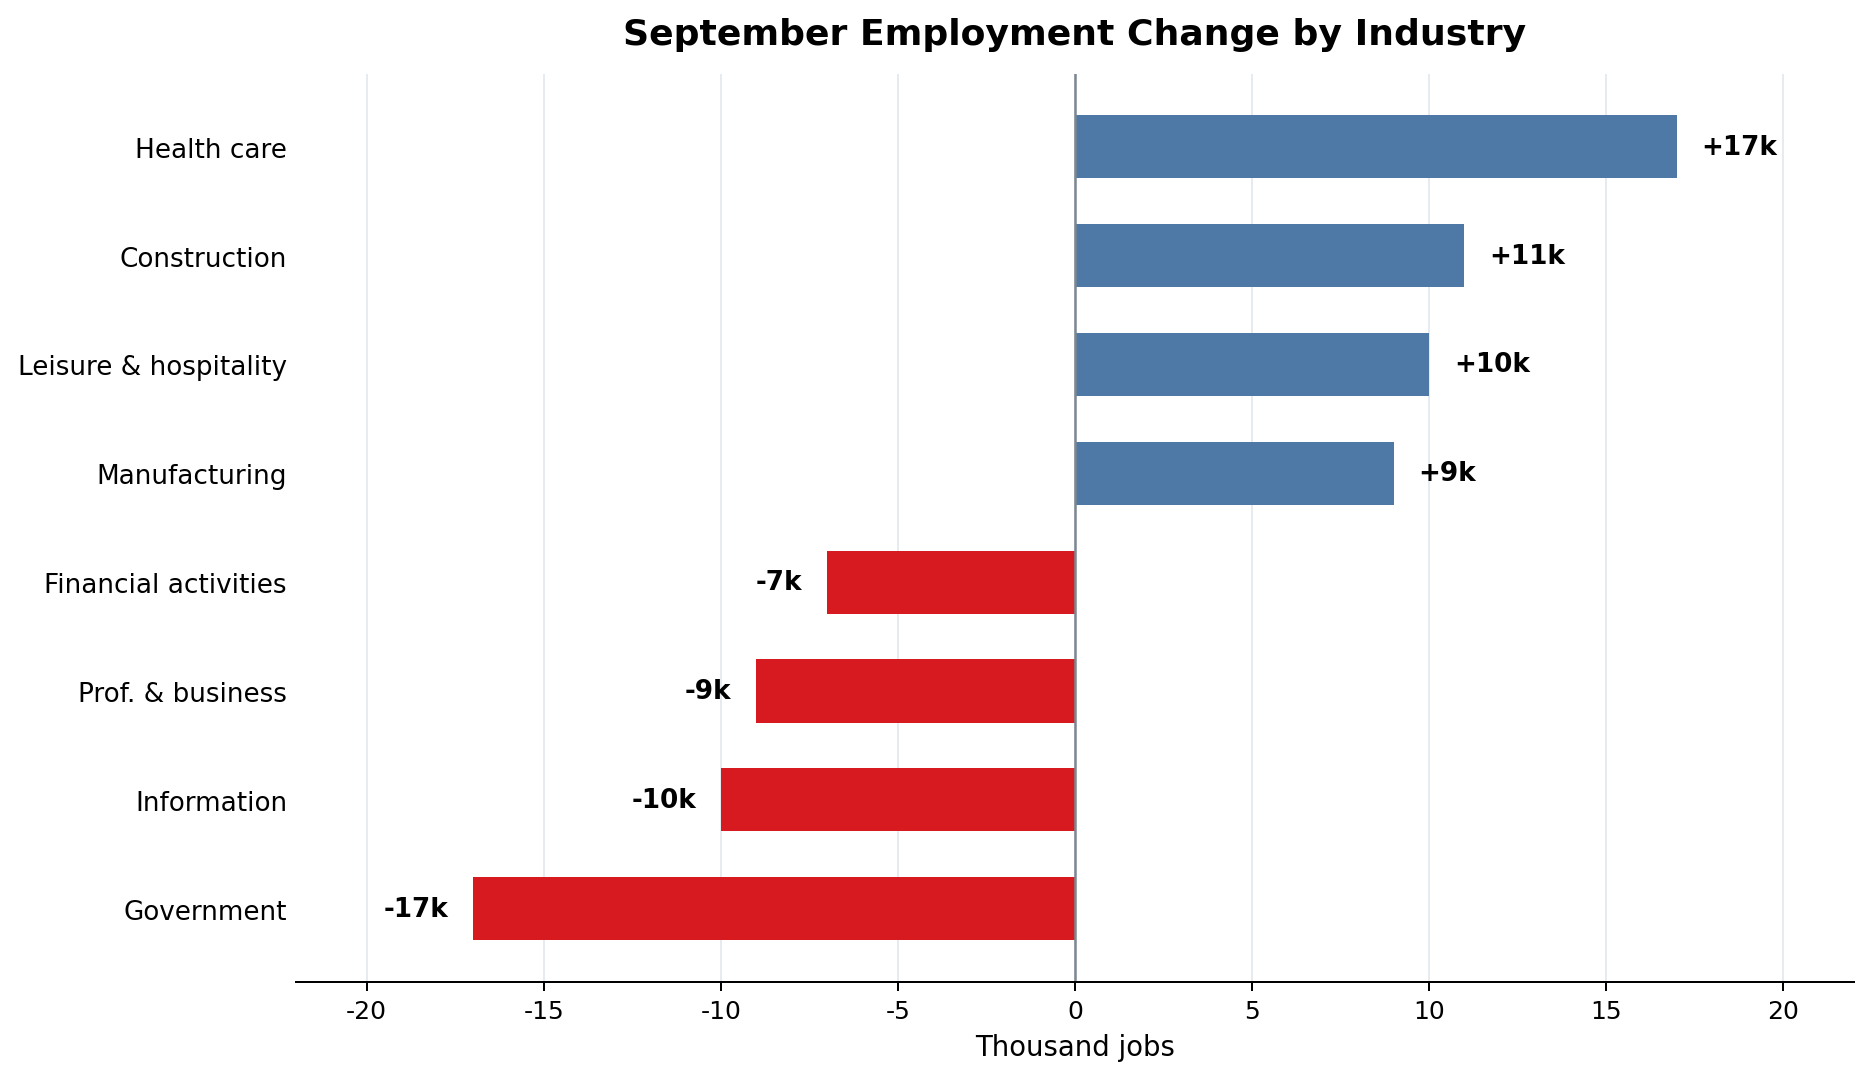
行业层面缺乏统一的增长动能。医疗保健增加1.7万个岗位,仍是主要支撑,但明显低于过去12个月平均每月3.3万人的增幅;建筑业增加1.1万人,制造业增加0.9万人,休闲和酒店业增加约1万人。整体来看,新增岗位仍较集中。
白领和政府相关行业继续承压。信息业减少约1万个岗位,金融活动减少0.7万人,专业和商业服务减少0.9万人,其中临时帮助服务岗位减少约1.09万人;政府就业减少约1.7万人。部分服务业和办公室岗位的招聘意愿仍然偏弱。
更重要的是就业增长广度明显收窄。私营行业就业扩散指数从8月的57.6降至49.0,创近11个月低位,意味着减少就业的行业数量已经略多于增加就业的行业。当前最大的隐忧是愿意扩大用工的行业正在减少。
三、美联储:10月连续加息必要性下降,12月仍保留行动空间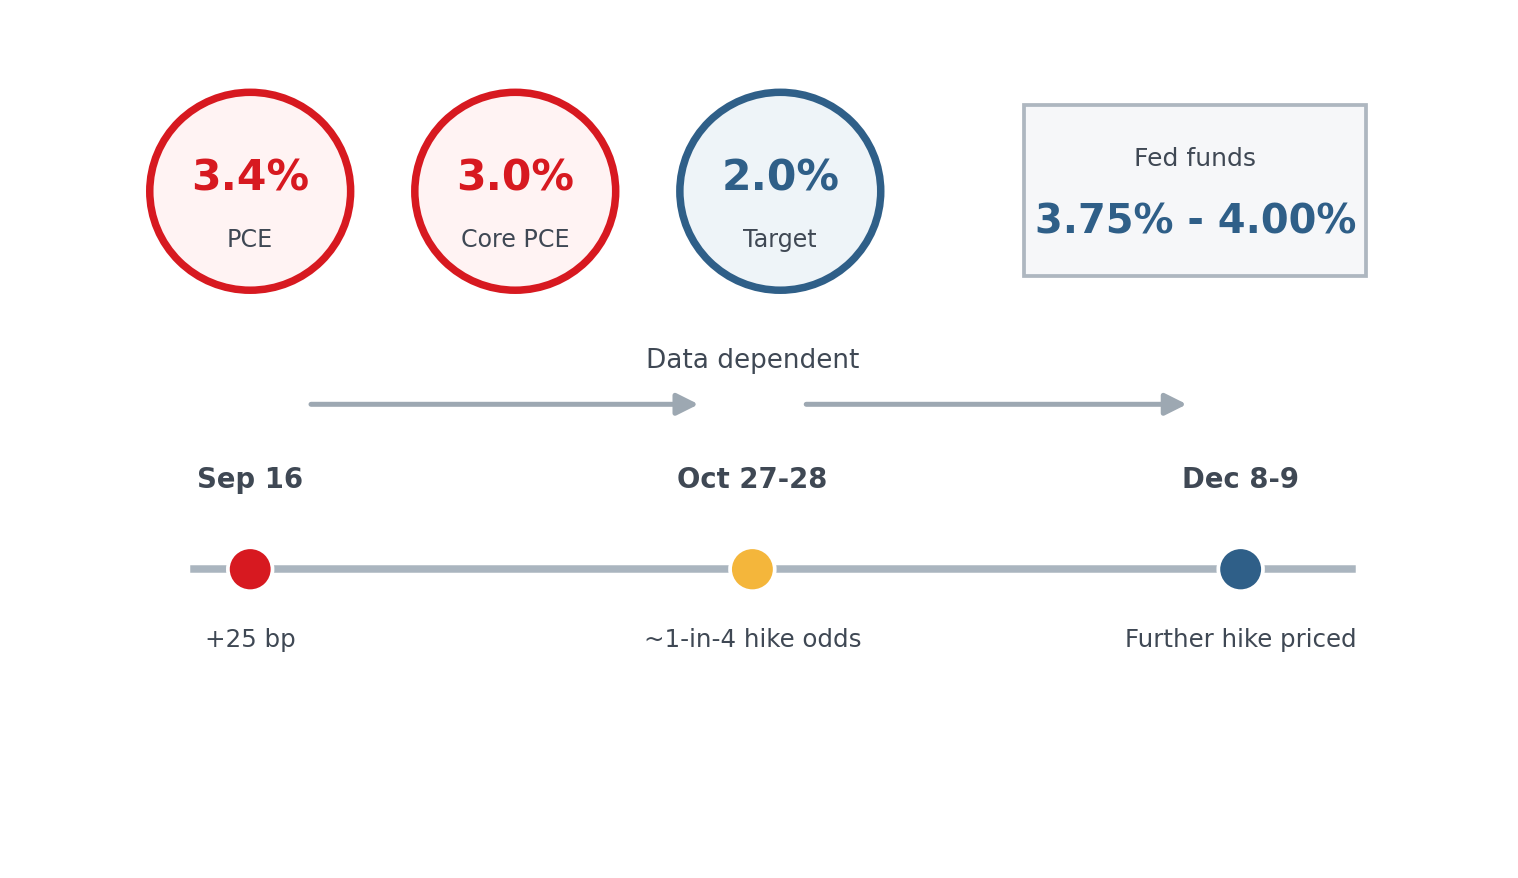
美联储9月16日已将联邦基金目标利率上调25个基点至3.75%-4.00%,但9月非农明显降低了10月连续加息的紧迫性。就业数据公布后,市场对10月27日至28日再次加息的定价降至约两成至四分之一;与此同时,交易员仍普遍认为12月存在进一步加息的较高可能性。
政策矛盾仍然来自通胀。美国8月PCE价格指数同比上涨3.4%,核心PCE同比上涨3.0%,均明显高于美联储2%的长期目标。
纽约联储主席John Williams在9月29日表示,9月已经采取政策行动,没有必要急于再次调整;如果经济按照其预测发展,仍可能在年内稍晚再上调一次利率。
副主席Philip Jefferson也强调,利率的调整,需要结合更多数据判断经济趋势和风险。
因此,这份就业报告更像是为美联储“买到等待时间”。10月14日公布的9月CPI、10月15日公布的PPI,将比本次非农更可能改变10月会议判断。若通胀继续表现出粘性,12月加息空间仍在;若价格压力进一步缓和,就业和工资降温则会增强暂缓收紧的理由。
四、总结与展望:不是就业危机,而是招聘动能重新逼近停滞
2026年10月发布的这份9月就业报告,核心并不是单一的2.9万人,而是多项指标共同指向招聘降温:7月重新修订为负增长,8月明显下修,三个月平均新增就业降至约5.1万人,工资同比增速降至3.0%,私营行业就业扩散指数跌破50。8月的强劲反弹并没有形成持续趋势。
与此同时,4.2%的失业率仍然处于低位,家庭调查就业增加40.6万人、劳动参与率升至61.8%,失业救济数据也没有显示广泛裁员,因此当前尚不足以定义为就业危机。更准确的状态是“低招聘、低裁员、低工资增长”:企业没有大规模削减现有岗位,但新增岗位越来越少。
对市场而言,10月FOMC的核心重新回到通胀。如果CPI和PPI偏强,年内再次加息仍有政策基础;如果价格压力明显缓和,弱招聘和工资降温将增加等待的价值。下一阶段重点关注10月14日CPI、10月15日PPI、10月27日至28日FOMC会议,以及11月6日公布的10月就业报告。
数据来源:U.S. Bureau of Labor Statistics、Federal Reserve、U.S. Bureau of Economic Analysis、Reuters。
本文內容由網路使用者自發性貢獻,該文觀點僅代表作者本人。本站僅提供資訊儲存空間服務,不擁有所有權,不承擔相關法律責任。如發現本站有涉嫌抄襲侵權/違法違規的內容, 請發送郵件至 1599153920@qq.com 舉報,一經查實,本站將立刻刪除。轉載聯絡作者並註明出處:https://www.clzyy.com/html/2784.html